
Waarom mag mijn oma niet renoveren?
Anna is 71 jaar, heeft enkele jaren geleden haar woning volledig afbetaald en geniet nu van haar pensioen. Ze wil haar woning beter isoleren zodat ze 's winters zonder zorgen kan verwarmen en klopt daarvoor aan bij de bank voor een lening. Alleen krijgt ze die niet, want "ze is te oud". Anna bestaat niet, maar haar verhaal wel.
 Niet alleen Anna, maar ook eenoudergezinnen die het hoofd net boven water houden en geen maandelijkse marge overhouden. Of de 475.000 Vlaamse gezinnen, 16,4% van alle Vlaamse huishoudens, die in energiearmoede leven en elke winter de verwarming niet durven aanzetten (bron: Koning Boudewijnstichting, Barometer Energiearmoede 2024). Uit mijn onderzoek blijkt dat 47,7% van de Vlaamse eigenaar-bewoners zijn woning financieel gezien niet kan renoveren naar het beste energielabel met eigen financiële middelen en een klassieke hypothecaire lening.
Energetisch renoveren is geen vrijblijvende keuze, maar een noodzaak om de klimaatcrisis tegen te gaan, aangezien de gebouwensector verantwoordelijk is voor bijna 40% van het Europese energieverbruik. Tegen 2050 moet elke Vlaamse woning dan ook energielabel A halen. Daarvoor wordt ingezet op één aanpak voor iedereen: een subsidie die iedereen moet overtuigen, een lening die iedereen in theorie kan helpen en een renovatieverplichting voor wie nog niet volgde. Vandaag haalt amper 9% van de Vlaamse woningen dat label. Niet omdat er te weinig gebeurt, maar omdat beleid te veel kijkt naar het gemiddelde huishouden en te weinig naar wie daar niet in past, zoals Anna. Er zijn wel premies en subsidies, maar die komen vandaag voor 100% (Mijn VerbouwPremie) en 94,4% (Mijn VerbouwLening) terecht bij huishoudens die deze steun financieel niet nodig hebben. Wie is de Vlaming die achterblijft, en waarom?
There is no one-size-fits-all solution for climate renovation to be accessible to all Flemish households. (bron: Climact, 2022, p. 12)
Met mijn masterproef ging ik op zoek naar een antwoord. Hoe maken we het voor huishoudens financieel haalbaar om hun woning energetisch te renoveren? En vooral: hoe maken we die transitie toegankelijk voor iedereen, ook voor Anna? Daarvoor ontwikkelde ik, op basis van data over inkomen, EPC-label, renovatiekost, leeftijd en leencapaciteit van 2.587 Vlaamse eigenaar-bewoners, een simulatiemodel dat niet enkel in kaart brengt wie niet kan renoveren en waarom, maar ook toelaat om voor elk profiel te testen welk instrument werkt. Eerst moet duidelijk zijn wie vastzit en waarom. Pas wanneer die blokkade geïdentificeerd is, kan per profiel een instrument ingezet worden dat ze gericht wegneemt.
De renovatiekloof is niet alleen een armoedeprobleem, maar vooral een toegangsprobleem
Herinner je je Anna nog? Ze is het voorbeeld van een van de blokkadeprofielen die in mijn onderzoek naar boven kwamen. Haar profiel heeft een doorgaans volledig afbetaalde woning en een maandelijkse aflossingscapaciteit van mediaan 777 euro, het bedrag dat iemand kan missen om een lening af te betalen, ruim voldoende om een renovatielening af te lossen. Toch wordt haar de lening geweigerd, omdat ze die niet meer zou kunnen aflossen vóór de bancaire pensioenleeftijd van 70 jaar. Zij heeft de financiële middelen, maar de toegangsvoorwaarden laten haar niet toe dat om te zetten in een leenbaar bedrag. Ook jonge gezinnen botsen hierop, maar om een andere reden: zij zetten hun woning volledig als onderpand in voor hun aankooplening en krijgen daardoor geen bijkomende lening, al hebben zij doorgaans voldoende aflossingscapaciteit.
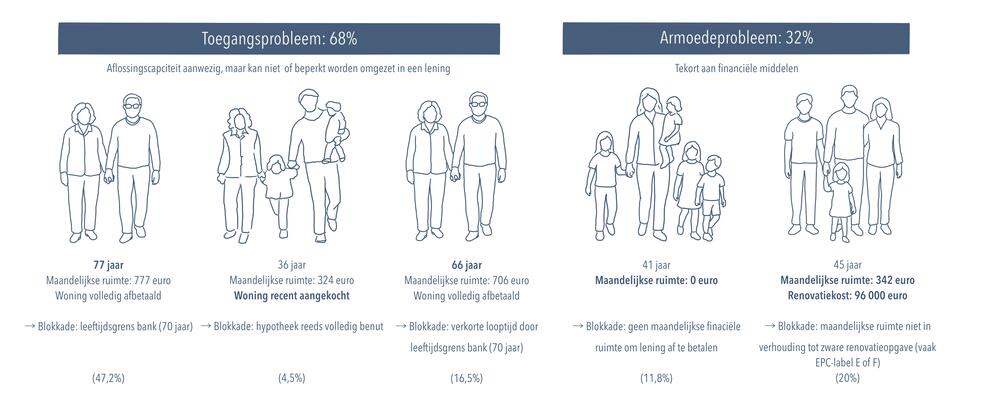
Ongeveer 68% van de groep die niet kan renoveren, heeft volgens mijn onderzoek eigenlijk geen armoedeprobleem, maar een toegangsprobleem. Deze huishoudens hebben wél financiële middelen, maar het huidige financieringssysteem laat hen niet toe die in te zetten. Voor deze meerderheid is geen extra geld nodig, maar een instrument dat hun blokkade (leeftijd of woningwaarde) niet als toegangsvoorwaarde hanteert. Vandaag gebeurt dit nog niet omdat de bank het risico op wanbetaling wil vermijden. In mijn onderzoek werden alternatieve instrumenten getest die deze blokkades omzeilen en risico's voor de kredietverstrekker meenemen. Zo wordt voor het profiel van Anna een bulletlening voorgesteld: een lening waarbij de woning als onderpand dient en pas wordt terugbetaald bij eigendomsoverdracht, dus bij verkoop of overlijden.
De overige 32% heeft wél een reëel armoedeprobleem, met huishoudens die geen of een negatieve maandelijkse marge hebben. Voor hen bestaat de oplossing erin een instrument te ontwikkelen dat financiële ruimte creëert. Denk aan een on-bill-systeem, waarbij de afbetaling voortvloeit uit de besparing op de energiefactuur, zodat een gezin budgetneutraal kan renoveren. In mijn onderzoek hield bovendien 86% van de huishoudens die via dit instrument geholpen werden, nadien een positieve maandelijkse marge over.
Een nieuwe benadering: blokkadeprofielen in plaats van gemiddelden
Wie de renovatiekloof wil dichten, moet verder kijken dan het gemiddelde. Een oplossing bestaat erin om het instrument de profielen en hun specifieke blokkades te laten volgen, en niet omgekeerd. Leeftijd, woningwaarde of aflossingscapaciteit bepalen welk obstakel een huishouden tegenhoudt, waarna een instrument wordt ontworpen dat dat obstakel wegneemt. De renovatieopgave is niet enkel financieel, maar evenzeer sociaal en ecologisch: een duurzaam systeem moet rekening houden met de gedragsdrempels bij huishoudens en met de schaalbaarheid en risico's voor kredietverstrekkers. Voor een huishouden zonder financiële marge moet het instrument zo ontworpen worden dat geen meerkost ontstaat, terwijl een bulletlening net wordt voorbehouden voor profielen zoals Anna, met een korte resterende looptijd, zodat het cashflowrisico voor de bank beperkt blijft.
In mijn onderzoek tilde een gedifferentieerd voorstel, dat met deze factoren rekening houdt, de financiële haalbaarheid van 52,3% naar 80,5%, tegenover amper 2,6% bij de bestaande Mijn VerbouwLening. Mijn voorstel bevat maar één gesubsidieerd element, een herbestemming van de Mijn VerbouwPremie, die nu volledig gaat naar huishoudens die deze steun financieel niet nodig hebben. Hetzelfde geldt voor het budget van de Mijn VerbouwLening, dat beter kan worden ingezet. In de uitrol van gerichte instrumenten en in renovatiebegeleiding die elk huishouden laat zien welk instrument het krijgt en wat dat precies inhoudt. Gerichte renovatiebegeleiding is onmisbaar om financiële haalbaarheid effectief in renovaties om te zetten, huishoudens moeten weten wat voor hen mogelijk is en hoe.
Tot dat verandert, blijft Anna deze winter achter in een koud huis dat ze al lang heeft afbetaald, maar nog altijd niet mag renoveren.
Bibliografie
Agentschap Onroerend Erfgoed. (2023). Regelgeving energie voor eigenaars. Vlaamse
Overheid. Geraadpleegd via https://www.onroerenderfgoed.be/de-regelgevingen-over-
energie
Albrecht, J., & Hamels, S. (2020). De financiële barrière voor klimaat-comfortrenovaties.
Agoria. https://acdn.be/enewsv7/upload/whitepaper/de-financiële-barrière-voor-
klimaat-en-comfortrenovaties.pdf
Albrecht, J., Hamels, S., & Van de Water, C. (2022). De impact van de inflatie op de financiële
barrière voor energetische renovaties in Vlaanderen. Itinera Institute / Universiteit Gent
/ Agoria. https://www.itinera.team/sites/default/files/content-documents/Rapport-
renovatiebeleid-NL-herwerking-V1.pdf
American Council for an Energy-Efficient Economy (ACEEE). (2017). On-bill energy
efficiency. Geraadpleegd via https://www.aceee.org/toolkit/2017/02/bill-energy-
efficiency
American Council for an Energy-Efficient Economy (ACEEE). (z.d.). On-bill financing for
energy efficiency improvements.
https://www.aceee.org/sites/default/files/publications/researchreports/…
ANAH. (2026). MaPrimeRénov' - Le mode d'emploi. Agence Nationale de l'Habitat.
https://www.anah.gouv.fr/sites/default/files/2026-01/202601-MPR-
modeEmploi_WEB.pdf
Artola, I., Rademaekers, K., Williams, R., & Yearwood, J. (2016). Boosting building
renovation: What potential and value for Europe? Europees Parlement, Directoraat-
generaal Intern Beleid.
https://www.europarl.europa.eu/RegData/etudes/STUD/2016/587326/IPOL_STU(201
6)587326_EN.pdf
Associatie van Belgische Experten. (2026). ABEX-index. Geraadpleegd via https://www.arch-
index.be/indexen/abex-index
Bhutta, N., Blair, J., & Dettling, L. J. (2021). The smart money is in cash? Financial literacy
and liquid savings among U.S. families (Finance and Economics Discussion Series
2021-076). Federal Reserve Board.
https://www.federalreserve.gov/econres/feds/files/2021076pap.pdf
Brichau, W. (2022). Verhoogt het huidige renovatiebeleid de vermogensongelijkheid?
[Masterproef, Universiteit Gent]. Universiteit Gent.
https://libstore.ugent.be/fulltxt/RUG01/003/117/937/RUG01-
003117937_2023_0001_AC.pdf
138★ Climact & EnerGInvest. (2022). Pre-financing mechanisms for climate renovations
accessible to all Flemish households (in opdracht van Bond Beter Leefmilieu).
https://climact.com/wp-content/uploads/2022/12/BBLV-CLIMACT-study-
Prefinancing-mechanisms-for-climate-renovation-accessible-to-all-Flemish-
household-FINAL.pdf
Climact & EnerGInvest. (2024). Upscaling the financing of residential renovation in Belgium:
Final deliverable (studie in opdracht van SFPIM). https://climact.com/wp-
content/uploads/2024/03/Upscaling-the-financing-of-Residential-Renovation-in-
Belgium-Final-deliverable-v2.pdf
Coene, J., & Meyer, S. (2021). Barometers energie- en waterarmoede (2009-2019). Koning
Boudewijnstichting. https://media.kbs-frb.be/nl/media/7774/20210323NT.pdf
Cofidis. (2026). Vooruitzichten voor de hypotheekrente in 2026. Cofidis België. Geraadpleegd
via https://www.cofidis.be/nl/blog-vooruitzichten-hypotheekrente.html
Credimo. (2025). Een bulletkrediet, wat is dat? Geraadpleegd via
https://www.credimo.be/nl/blog/hypothecair-krediet-bullet/
Crelan. (2026). Maak uw verbouwplannen waar met een renovatielening. Geraadpleegd via
https://www.crelan.be/nl/particulieren/lenen/woning/product/renovatiele…
Datawarehouse Arbeidsmarkt en Sociale Bescherming. (z.d.). Equivalentieschaal.
Geraadpleegd op 24 februari 2026 via https://dwh.ksz-
bcss.fgov.be/nl/variabledetail/statbel/Variables/equivalentieschaal
Dau-Schmidt, J. (z.d.). Present value of annuities. In Financial Math (Chapter 2.3).
eCampusOntario Pressbooks. Geraadpleegd op 24 februari 2026 via
https://ecampusontario.pressbooks.pub/finmath1175/chapter/2-3-present-v…-
annuities/
Decorte, Y., Steeman, M., & Van Den Bossche, N. (2024). Integrating the energy performance
gap into life cycle assessments of building renovations. Sustainability, 16(17), 7792.
https://doi.org/10.3390/su16177792
De Smalen, D., & Van den Broeck, K. (2025). Wonen in Vlaanderen anno 2023. Steunpunt
Wonen. https://hiva.kuleuven.be/en/research/highlighted-research-projects/doc/…-
woonsurvey-2023-eind.pdf
Dillingh, R., Prast, H., Rossi, M., & Urzì Brancati, C. (2015). The psychology and economics
of reverse mortgage attitudes: Evidence from the Netherlands (Netspar Design Paper
38). Netspar. https://www.netspar.nl/wp-content/uploads/Netspar_design_38_WEB.pdf
Embuild Vlaanderen. (2024). Woningcrisis breidt uit: Na de nieuwbouw zit nu ook de renovatie
in het slop. Embuild. Geraadpleegd via https://embuild.be/nl/woningcrisis-breidt-uit-
na-de-nieuwbouw-zit-nu-ook-de-renovatie-het-slop
139Energiehuis. (2025). Mijn VerbouwLening: Voorwaarden en rentevoet. Geraadpleegd via
https://energiehuis.3wplus.be/mijn-verbouwlening
Energy Cities. (2017). Local energy renovation platform (Bordeaux Métropole). Geraadpleegd
via https://energy-cities.eu/best-practice/local-energy-renovation-platform/
Equity Release Council. (2026). What is a no negative equity guarantee? Geraadpleegd via
https://www.equityreleasecouncil.com/what-is-equity-release/faq/what-is…-
negative-equity-guarantee/
Europese Commissie. (2020). A renovation wave for Europe: Greening our buildings, creating
jobs, improving lives (COM(2020) 662 final). Geraadpleegd via https://eur-
lex.europa.eu/legal-content/NL/TXT/?uri=CELEX:52020DC0662
Europese Commissie. (2021). Voorstel voor een herschikking van Richtlijn 2010/31/EU
betreffende de energieprestatie van gebouwen (COM(2021) 802 final). Geraadpleegd
via https://eur-lex.europa.eu/legal-
content/NL/TXT/HTML/?uri=CELEX:52021PC0802
Fednot. (2026). Vastgoedbarometer: De vastgoedmarkt leeft weer op na enkele moeilijke jaren.
Geraadpleegd via https://www.fednot.be/nl/perscommunique/vastgoedbarometer-de-
vastgoedmarkt-leeft-weer-op-na-enkele-moeilijke-jaren/
Hamels, S. (2021). Realising a carbon-neutral European electricity system and building
stock: Techno-economic and financial challenges [Doctoraatsproefschrift, Universiteit
Gent].
Hawaii Green Infrastructure Authority. (z.d.). GEM$ on-bill program. Geraadpleegd op 16
maart 2026 via https://gems.hawaii.gov/gems-on-bill/
Heylen, K. (2020). Woonsubsidies in Vlaanderen. Verdelingsanalyse voor 2018 en evolutie
sinds 2008. Leuven: Steunpunt Wonen.
Hypotheek.be. (2018). Welke inkomsten tellen mee bij een hypothecair krediet? Geraadpleegd
via https://www.hypotheek.be/nl/blog/aanvraag-hypothecaire-lening-welke-ink…-
tellen-mee
Hypotheek.be. (z.d.). Hoeveel kan ik lenen: Wat is de maximumleeftijd? Geraadpleegd op 16
maart 2026 via https://www.hypotheek.be/nl/faqs/hoeveel-kan-ik-lenen-wat-is-
maximumleeftijd
Kuypers, S., & Marx, I. (2020). De verdeling van de vermogens en schulden in België (CSB-
Bericht 2020/02). Centrum voor Sociaal Beleid Herman Deleeck, Universiteit
Antwerpen. https://medialibrary.uantwerpen.be/oldcontent/container2453/files/CSB-
Berichten%202020/CSBBericht2020_02.pdf
Loonindex.be. (2026). Gezondheidsindex. Geraadpleegd via
https://www.loonindex.be/gezondheidsindex
140Ministère de la Transition écologique, de la Biodiversité et des Négociations internationales sur
le climat et la nature. (2024). Prêt Avance Rénovation. Geraadpleegd via
https://www.ecologie.gouv.fr/politiques-publiques/pret-avance-renovation
Nationale Bank van België. (z.d.). FAQ - Prudentiële verwachtingen van de Nationale Bank
met betrekking tot nieuwe hypothecaire leningen in België. Geraadpleegd op 12 maart
2026 via https://www.nbb.be/nl/financieel-toezicht/macroprudentieel-
beleid/macroprudentiele-instrumenten/vastgoed/faq-prudentiele
NN Insurance Belgium. (z.d.). Bullet loan. Geraadpleegd op 12 maart 2026 via
https://www.nn.be/en/professional/property-finance/bullet-loan
P-Magazine. (2025). Tegen 2050 moeten alle Vlaamse woningen epc-label A hebben, vandaag
voldoet amper 9 procent aan die norm. Geraadpleegd via https://p-
magazine.com/nl/articles/tegen-2050-moeten-alle-vlaamse-woningen-epc-label-a-
hebben-vandaag-voldoet-amper-9-procent-aan-die-norm
REMI-REDI. (z.d.). Referentiebudgetten voor een Menswaardig Inkomen. Geraadpleegd op 12
april 2026 via https://remiredi.be/
Ryckewaert, M., Van den Houte, K., & Vanderstraeten, L. (m.m.v. Leysen, J.). (2019).
Inschatting van de renovatiekosten om het Vlaamse woningpatrimonium aan te passen
aan de woningkwaliteits- en energetische vereisten. Steunpunt Wonen. Geraadpleegd
via https://archief.steunpuntwonen.be/Documenten_2016-
2020/Onderzoek_Ad_hoc_opdrachten/Ad_hoc_12_Inschatting_van_de_renovatiekost
en/Ad_hoc_12_TOELICHTING.html
Selleslagh, D. (2022). Energetisch renoveren: Hoever komt u met 10.000, 50.000 en 100.000
euro? De Tijd. Geraadpleegd via https://www.tijd.be/netto/analyse/energie/energetisch-
renoveren-hoever-komt-u-met-10-000-50-000-en-100-000-euro/10368101.html
Simuleer.be. (z.d.). Renovatielening simuleren. Geraadpleegd op 28 april 2026 via
Renovatielening Simuleren augustus 2026: Beste & Goedkoopste
Statbel. (z.d.-a). Structuur van de bevolking - Bevolking naar leeftijd en geslacht, Vlaams
Gewest. Geraadpleegd op 20 februari 2026 via
https://statbel.fgov.be/nl/themas/bevolking/structuur-van-de-bevolking
Statbel. (z.d.-b). Huishoudens - Aantal particuliere huishoudens naar type, Vlaams Gewest.
Geraadpleegd op 20 maart 2026 via
https://statbel.fgov.be/nl/themas/bevolking/structuur-van-de-bevolking/…
Statbel. (z.d.-c). Vastgoedprijzen: Huizen en appartementen. Geraadpleegd op 20 maart 2026
via https://statbel.fgov.be/nl/themas/bouwen-wonen/vastgoedprijzen
Statbel. (z.d.-d). Gezondheidsindex - Maandelijkse waarden. Geraadpleegd op 20 maart 2026
via https://bestat.statbel.fgov.be/bestat/crosstable.xhtml?view=ea07572b-7f…-
af62-d20b70941e86
141Statistiek Vlaanderen. (z.d.-a). Huishoudinkomen. Geraadpleegd op 19 mei 2026 via
https://www.vlaanderen.be/statistiek-vlaanderen/inkomen-en-
armoede/huishoudinkomen
Statistiek Vlaanderen. (z.d.-b). Huishoudinkomen. Geraadpleegd op 19 mei 2026 via
https://www.vlaanderen.be/statistiek-vlaanderen/inkomen-en-
armoede/huishoudinkomen
Statistiek Vlaanderen. (z.d.-c). Eigendomsstatuut. Geraadpleegd op 21 maart 2026 via
https://www.vlaanderen.be/statistiek-vlaanderen/bouwen-en-wonen/eigendo…
Statistiek Vlaanderen. (z.d.-d). Energiescore van woningen met geldige EPC-registratie.
Geraadpleegd op 21 maart 2026 via https://www.vlaanderen.be/statistiek-
vlaanderen/energie/energiescore-van-woningen-met-geldige-epc-registratie
Sunikka-Blank, M., & Galvin, R. (2012). Introducing the prebound effect: The gap between
performance and actual energy consumption. Building Research & Information, 40(3),
260-273. https://doi.org/10.1080/09613218.2012.690952
Van den Bossche, N. (2025). Brave New Homes: Utopie en dystopie in de Vlaamse
renovatiegolf. [Masterproef, Antwerp Management School].
Van den Broeck, K. (2019). Drempels voor renovatie aan de vraagzijde. Steunpunt Wonen.
https://archief.steunpuntwonen.be/Documenten_2016-
2020/Onderzoek_Ad_hoc_opdrachten/Ad_hoc_15_Drempels_voor_renovatie/Ad_hoc
_15-2_RAPPORT
Van Hove, M., Deurinck, M., Lameire, W., Laverge, J., Janssens, A., & Delghust, M. (2023).
Large-scale statistical analysis and modelling of real and regulatory total energy use in
existing single-family houses in Flanders. Building Research and Information, 51(2),
203-222. Geraadpleegd via https://doi.org/10.1080/09613218.2022.2113023
vdk bank. (2026). Een hypothecair bullet woonkrediet: Leen voor je huis, ook als je zelf geld
hebt. Geraadpleegd via https://www.vdk.be/nl/hypothecair-bullet-woonkrediet
Vlaamse Nutsregulator. (z.d.). Wat zijn nettarieven? Geraadpleegd via
https://www.vlaamsenutsregulator.be/elektriciteit-en-aardgas/nettarieve…-
nettarieven
Vlaamse Overheid. (2026a). Mijn VerbouwPremie. Geraadpleegd op 28 maart 2026 via
https://www.vlaanderen.be/mijn-verbouwpremie
Vlaamse Overheid. (2026b). Mijn VerbouwLening. Geraadpleegd op 28 maart 2026 via
https://www.vlaanderen.be/bouwen-wonen-en-energie/lenen-voor-een-woning…-
verbouwlening
Vlaamse Overheid. (2026c). Renteloze lening voor noodkopers. Geraadpleegd via
https://www.vlaanderen.be/renteloze-lening-voor-noodkopers
142Vlaamse Regering. (2020). Langetermijnstrategie voor de renovatie van Vlaamse gebouwen
2050.
https://assets.vlaanderen.be/image/upload/v1666067048/Vlaamse_langeterm…
iestrategie_gebouwen_2050_asqdbs.pdf
Vlaamse Regering. (2024). Vlaams regeerakkoord 2024-2029: Een sterk en warm Vlaanderen.
Vlaamse Overheid.
VRT NWS. (2025, 14 januari). Energielabel heeft steeds grotere invloed op Vlaamse
woningprijzen: "Kloof is aanzienlijk gegroeid sinds 2023". Geraadpleegd via
https://www.vrt.be/vrtnws/nl/2025/01/14/woningen-met-epc-labels-e-en-f-…
VVSG. (2026). Leefloon. Vereniging van Vlaamse Steden en Gemeenten. Geraadpleegd via
https://www.vvsg.be/kennis/databank/leefloon
Wikifin. (2026a). Hoeveel kan je lenen voor je aankoop van een onroerend goed? Autoriteit
voor Financiële Diensten en Markten (FSMA). Geraadpleegd via
https://www.wikifin.be/nl/woning-en-hypothecaire-lening/hypothecaire-le…-
doen-voordat-je-een-hypothecair-krediet-2
Wikifin. (2026b). Voor iedere behoefte een ander krediet. FSMA. Geraadpleegd via
https://www.wikifin.be/nl/budget-betalen-lenen-en-verzekeren/lening-en-…-
lening-een-krediet/voor-iedere-behoefte
Wikifin. (2026c). Wat zijn de voorwaarden om een hypothecair krediet af te sluiten? FSMA.
Geraadpleegd via https://www.wikifin.be/nl/woning-en-hypothecaire-
lening/hypothecaire-lening/hoe-best-je-hypothecair-krediet-kiezen/wat-zijn
Woucters, M. (2024). De financieringsbarrière voor energetische renovaties in Vlaanderen
[Masterproef, Universiteit Gent].